Darbības ar dokumentu
Finanšu un kapitāla tirgus komisija
Procentu likmju riska pārvaldīšanas un procentu likmju riska termiņstruktūras pārskata sagatavošanas noteikumi
Apstiprināti ar Finanšu un kapitāla tirgus komisijas padomes 2004. gada 16. jūlija lēmumu Nr. 159 (prot. Nr. 26, 5. p.) J. Brazovskis, Finanšu un kapitāla tirgus komisijas priekšsēdētāja vietnieks
1. Vispārīgie jautājumi
1.1. "Procentu likmju riska
pārvaldīšanas un procentu likmju riska termiņstruktūras pārskata
sagatavošanas noteikumi" (tālāk tekstā - noteikumi) sagatavoti,
pamatojoties uz Kredītiestāžu likuma 8. panta pirmo daļu un 50.
pantu, Finanšu un kapitāla tirgus komisijas likuma 6. panta 1.
punktu, 7. panta pirmās daļas 1. punktu un 17. panta 2.
punktu un ņemot vērā Bāzeles Banku uzraudzības komitejas
"Procentu likmju riska pārvaldīšanas un uzraudzības
principus".
1.2. Noteikumi ir saistoši Latvijas Republikā reģistrētajām
bankām (tālāk tekstā - banka).
1.4. Noteikumos lietotie termini:
1.4.1. procentu likmju risks - procentu likmju izmaiņu iespējamā nelabvēlīgā ietekme uz bankas ienākumiem un bankas ekonomisko vērtību;
1.4.2. procentu likmju riska rašanās avoti (cēloņi):
1.4.2.1. cenu izmaiņu risks (repricing risk) - iespēja ciest zaudējumus, mainoties procentu likmēm un pastāvot atšķirībām aktīvu, pasīvu un ārpusbilances pozīciju atlikušajos termiņos,
1.4.2.2. ienesīguma līknes risks (yield curve risk) - iespēja ciest zaudējumus negaidītu izmaiņu ienesīguma līknes slīpumā (slope) un aprisēs (shape) dēļ,
1.4.2.3. bāzes risks (basis risk) - iespēja ciest zaudējumus, mainoties procentu likmēm finanšu instrumentiem ar vienādiem pārskatīšanas termiņiem, bet atšķirīgām bāzes likmēm (piemēram, aktīviem - RIGIBOR, bet saistībām - Latvijas Bankas refinansēšanas procentu likme),
1.4.2.4. izvēles risks (optionality risk) - iespēja ciest zaudējumus, ja finanšu instruments tieši (iespējas līgumi) vai netieši (kredīti ar pirmstermiņa atmaksas iespēju, noguldījumi uz pieprasījumu u.tml.) paredz bankas klientam izvēles iespēju;
1.4.3. pret procentu likmju izmaiņām jutīgie aktīvi, saistības, ārpusbilances pozīcijas - aktīvi, saistības, ārpusbilances pozīcijas, kuru tirgus vērtības izmaiņas ir atkarīgas no procentu likmju izmaiņām;
1.4.4. atlikušais termiņš - laiks no pārskata perioda pēdējās dienas līdz līguma beigu dienai vai dienai, kad saskaņā ar līguma noteikumiem jāveic atmaksa vai jāpārskata procentu likmes;
1.4.5. bankas ekonomiskā vērtība - bankas nākotnes tīrās naudas plūsmas pašreizējā vērtība, kas noteikta, diskontējot nākotnes naudas plūsmas ar pašreizējo tirgus procentu likmi;
1.4.6. pārējo terminu lietojums atbilst ar Latvijas Bankas padomes 12.07.2001. lēmumu Nr. 88/7 apstiprināto "Kredītiestāžu mēneša bilances pārskata un pielikumu sagatavošanas noteikumu" un ar Komisijas padomes 14.05.2004. lēmumu Nr. 106 apstiprināto "Banku un ieguldījumu brokeru sabiedrību kapitāla pietiekamības aprēķināšanas noteikumu" terminu lietojumam.
2. Procentu likmju riska pārvaldīšana
2.1. Banka izstrādā procentu
likmju riska pārvaldīšanas politiku un procedūras, kas atbilst
bankas lielumam, veikto operāciju (darījumu) apjomam, dažādībai
un sarežģītībai, un nosaka:
2.1.1. procentu likmju riska iekšējos limitus (piemēram, pa
valūtām, produktiem), kā arī rīcību iekšējo limitu neievērošanas
gadījumā;
2.1.2. procentu likmju riska mērīšanas metodoloģiju, kas aptver
bankai būtiskos procentu likmju riska avotus un ļauj novērtēt
procentu likmju izmaiņu ietekmi uz bankas ienākumiem un tās
ekonomisko vērtību;
2.1.3. stresa testēšanas, ja tāda paredzēta, veikšanas biežumu un
kārtību, kas ietver iespējamo notikumu attīstības scenāriju
pieņēmumus (piemēram, negaidītas izmaiņas vispārējā procentu
likmju līmenī, izmaiņas savstarpējās attiecībās starp bāzes
likmēm, izmaiņas ienesīguma līknes slīpumā un aprisēs, izmaiņas
likviditātē vadošajos finanšu tirgos u.tml.);
2.1.4. apstākļu, kādos bankai var rasties būtiski zaudējumi
procentu likmju riska dēļ (piemēram, ja ar procentu likmju risku
saistītie zaudējumi pārsniedz 20 procentus no bankas pašu
kapitāla), pieņēmumus un iespējamo rīcības plānu.
2.2. Banka pastāvīgi novērtē procentu likmju risku gan atsevišķi
bankas tirdzniecības portfelim, gan bankas portfelim, gan abiem
kopā.
2.3. Banka pastāvīgi novērtē procentu likmju risku katrā valūtā,
kurā banka veikusi būtisku darījumu apjomu.
2.4. Procentu likmju riska lieluma mērīšanai izmanto vienu vai
dažādas metodes, t.sk. starpības analīzi (gap analysis),
ilguma (duration) metodi, simulācijas tehnikas
(simulation approaches), kas minētas Bāzeles Banku
uzraudzības komitejas izstrādātajos "Procentu riska pārvaldīšanas
un uzraudzības principos"
(http://www.bis.org/publ/bcbs108.pdf).
2.5. Banka novērtē jauniem produktiem un pakalpojumiem piemītošo
potenciālo procentu likmju risku un apstiprina ar šo risku
pārvaldīšanu un kontroli saistītās procedūras pirms šo produktu
iegādes vai pakalpojumu sniegšanas sākšanas.
2.6. Banka, kura pakļauta konsolidētajai uzraudzībai, nodrošina
efektīvu procentu likmju riska pārvaldīšanu konsolidācijas grupā
kopumā.
3. Procentu likmju riska termiņstruktūras pārskats
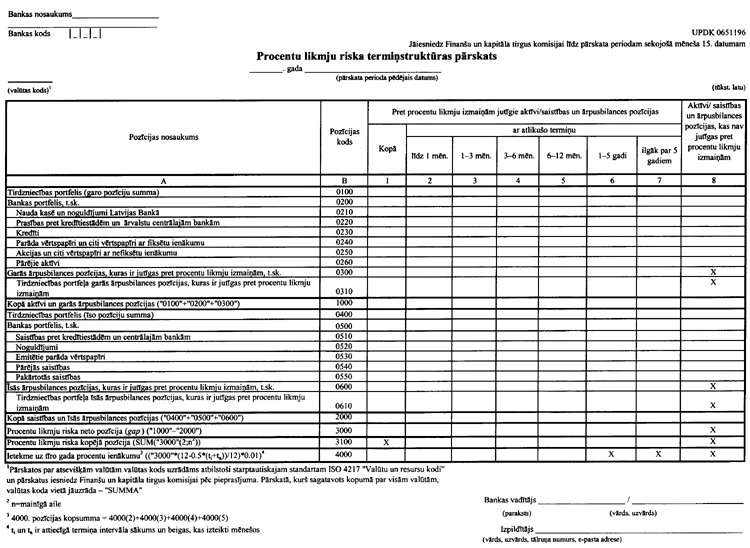
3.1. Banka sagatavo "Procentu
likmju riska termiņstruktūras pārskatu" (tālāk tekstā ? pārskats)
atbilstoši UPDK 0651196 veidlapai (1. pielikums).
3.2. Banka, kuras uzraudzība tiek veikta, pamatojoties uz
konsolidētajiem finanšu pārskatiem, pārskatu sagatavo,
pamatojoties uz bankas individuālajiem finanšu pārskatiem.
3.3. Pārskatā pret procentu likmju izmaiņām jutīgos aktīvus,
pasīvus un ārpusbilances pozīcijas grupē atbilstoši atlikušajam
termiņam. Aktīvi un saistības, kuriem banka var jebkurā brīdī
vienpusēji mainīt procentu likmes, tiek uzrādīti pārskatā
atbilstoši atlikušajam minimālajam termiņam līdz procentu likmju
iespējamai pārskatīšanai.
3.4. Aktīvus un saistības, kuriem ir nenoteikts izpildes termiņš
vai kuru izpildes termiņš var atšķirties no līgumā noteiktā
termiņa, uzrāda atbilstoši bankas novērtējumiem, kuri balstās uz
bankas pieredzi un ir ekonomiski pamatoti.
3.5. Aktīvus, kuriem izveidoti speciālie uzkrājumi nedrošiem
parādiem, uzrāda atbilstoši atlikušajai vērtībai.
3.6. Atvasinātos instrumentus uzrāda vienlaikus gan kā garās
ārpusbilances pozīcijas, gan kā īsās ārpusbilances
pozīcijas.
3.7. Ja valūtas pirkšanas un pārdošanas tagadnes
līgumu (spot) uzskaitei ir lietota norēķinu datuma
uzskaite (settlement date accounting), šādu līgumu
saņemamās summas iekļauj attiecīgajā aktīva pozīcijā un
maksājamās summas ? attiecīgajā saistību pozīcijā.
3.8. Pret procentu likmju izmaiņām jutīgo aktīvu un pasīvu
termiņstruktūru novērtē, aprēķinot procentu riska neto pozīciju
un procentu riska kopējo pozīciju:
3.8.1. procentu riska neto pozīciju nosaka kā starpību starp pret
procentu likmju izmaiņām jutīgiem aktīviem, kuriem pieskaitītas
garās ārpusbilances pozīcijas, un pasīviem, kuriem pieskaitītas
īsās ārpusbilances pozīcijas, katrā termiņu grupā;
3.8.2. procentu riska kopējo pozīciju nosaka kā starpību starp
pret procentu likmju izmaiņām jutīgiem aktīviem un pasīviem
augošā termiņu secībā (piemēram, procentu riska kopējo pozīciju
ar termiņu līdz trim mēnešiem aprēķina, summējot procentu riska
neto pozīciju intervālā līdz vienam mēnesim un procentu riska
neto pozīciju intervālā no viena līdz trim mēnešiem).
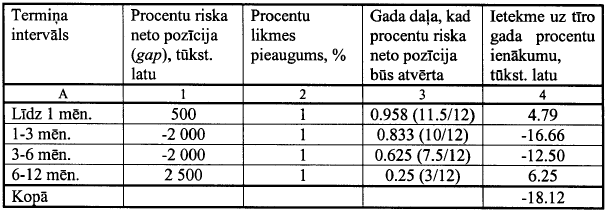
3.9. Ietekmi uz tīro gada procentu ienākumu, procentu likmēm
paralēli (neatkarīgi no sākotnējā termiņa) palielinoties par 1
procentu (jeb 100 bāzes punktiem), aprēķina šādi (sk. piemēru 2.
pielikumā):
3.9.1. attiecīgā termiņa intervāla procentu riska neto pozīciju
reizina ar laiku (izteiktu gada daļās), kurā attiecīgā neto
pozīcija (starpība) būs atvērta, (pieņemot, ka procentu likmju
izmaiņas notiek perioda vidū), un reizina ar 1 procentu (jeb 100
bāzes punktiem);
3.9.2. kopējās ietekmes uz gada procentu ienākumiem noteikšanai
summē katrā termiņa intervālā līdz vienam gadam aprēķināto
ietekmi (peļņu vai zaudējumus).
4. Pārskata sagatavošanas un iesniegšanas kārtība
4.1. Banka sagatavo pārskatu
par stāvokli pārskata gada 31. martā, 30. jūnijā, 30. septembrī
un 31. decembrī katrā valūtā, kurā aktīvu vai pasīvu lielums
pārsniedz 5 procentus no bilances kopsummas, ka arī kopumā visās
valūtās.
4.2. Pārskatu, kurš ir sagatavots kopumā visās valūtās atbilstoši
UPDK 0651196 veidlapai (1. pielikums), iesniedz Komisijai
līdz pārskata periodam sekojošā mēneša 15. datumam.
4.3. Pārskatus, kuri ir sagatavoti atsevišķās valūtās atbilstoši
UPDK 0651196 veidlapai (1. pielikums), sagatavo līdz
pārskata periodam sekojošā mēneša 15. datumam un pēc pieprasījuma
piecu dienu laikā iesniedz Komisijai.
4.4. Ja Komisija konstatē, ka bankas iesniegtais pārskats
sagatavots kļūdaini, tas pa e-pastu tiek paziņots pārskata
iesniedzējam. Ja Komisija nav norādījusi citu termiņu, pārskats
atkārtoti jāiesniedz ne vēlāk kā nākamajā darbdienā pēc
paziņojuma par kļūdu esamību saņemšanas no Komisijas.
4.5. Pirmais pārskats jāsniedz Komisijai par stāvokli 2004. gada
31. decembrī.
1.pielikums
2.pielikums
Ietekmes uz tīro gada procentu ienākumu aprēķina piemērs
 |
 |
 |
 |